 Listas principales para EE. UU.
¿Coinbase está asegurado por la FDIC?
No, Coinbase no está asegurado por la FDIC porque no es un banco.
 Escrito por
Christian Harris
Christian es un analista experimentado, aprovechando su experiencia en acciones, forex y cripto para evaluar brókers en todo el mundo. Con experiencia práctica en trading y un fuerte enfoque en la gestión de riesgos, ayuda a los traders a encontrar plataformas confiables. El trabajo de Christian para BrokerListings.com ha sido citado en el Financial Times.
Christian Harris Página de Perfil Verificado por hechos por
Tobias Robinson
Tobias está comprometido a ayudar a los traders a encontrar el bróker adecuado para sus necesidades. Ha probado más de 200 brókers, ha pasado más de 2,600 horas utilizando diferentes plataformas y ha realizado más de 2,100 operaciones.
Tobias Robinson Página de Perfil Editado por
James Barra
James es un analista de bróker experimentado con experiencia en servicios financieros. Ha pasado más de 2,500 horas probando brókers, utilizando más de 35 plataformas y aplicaciones diferentes, auditando más de 120 T&Cs de bróker, y verificando más de 300 licencias regulatorias. James también ha aparecido en TV de EE. UU. y del Reino Unido, y ha sido invitado en podcasts de finanzas, discutiendo informes realizados por BrokerListings.com y compartiendo su experiencia.
James Barra Página de Perfil29 de Octubre de 2026
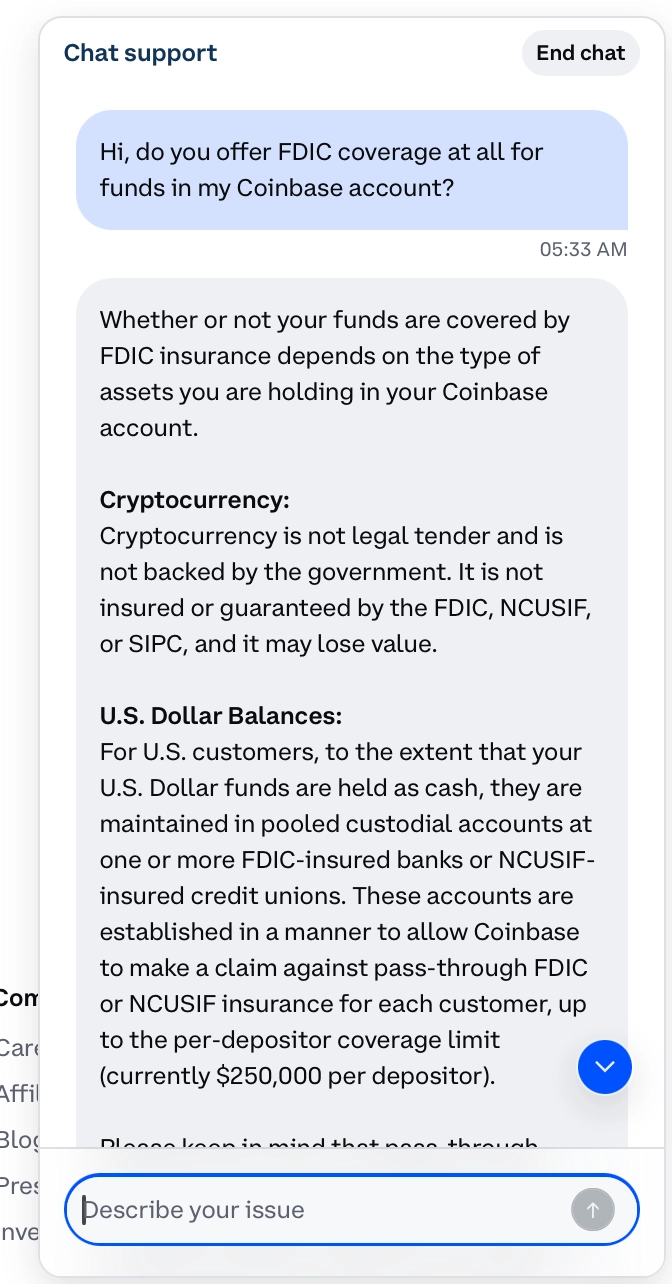
Sus criptomonedas y USDC no reciben ninguna protección de la Corporación Federal de Seguros de Depósitos (FDIC). Su efectivo en dólares estadounidenses puede estar protegido hasta por $250,000, pero solo si uno de los bancos socios de Coinbase quiebra. Si Coinbase quiebra, la FDIC no le reembolsará.
Coinbase también puede invertir parte de su efectivo en bonos del gobierno de EE. UU. o fondos del mercado monetario, y esa parte no está cubierta. Además, el límite de $250,000 incluye cualquier dinero que ya tenga a su nombre en el mismo banco.
Esta es la misma estructura en la mayoría de los exchanges de criptomonedas que operan en EE. UU., incluido Gemini.
Qué está y qué no está asegurado por la FDIC en Coinbase
Los saldos en dólares estadounidenses pueden mantenerse en cuentas de custodia agrupadas en bancos o cooperativas de crédito asegurados por la FDIC, en bonos del Tesoro de EE. UU. o en fondos del mercado monetario. Pero Coinbase también indica a los clientes que no den por hecho dónde se guarda su dinero. Solo la parte mantenida como depósito bancario puede tener cobertura de la FDIC.
| Lo que posee | Quién lo mantiene | ¿Asegurado por la FDIC? | Otra protección |
|---|---|---|---|
| Efectivo en USD mantenido como depósitos bancarios | Coinbase, Inc., en cuentas agrupadas en bancos socios | Elegible para cobertura transferida de hasta $250,000 (NCUSIF en VyStar Credit Union) | Normas estatales para transmisores de dinero |
| Efectivo en USD invertido en bonos del Tesoro o fondos del mercado monetario | Coinbase, Inc. | No | Normas estatales para transmisores de dinero |
| Criptomonedas, incluido USDC | Billeteras de custodia de Coinbase, Inc. | No | Seguro contra delitos sobre una parte de las tenencias |
| Acciones | Coinbase Capital Markets, con Apex como custodio | No | SIPC, hasta ciertos límites |
| Margen de futuros | Coinbase Financial Markets | No cubierto por los términos de la FDIC de Coinbase | Fondos de clientes de la CFTC |
Las propias páginas de Coinbase dan respuestas diferentes
Cuando comparé las diferentes páginas de Coinbase, encontré cuatro que ofrecen información incompleta o contradictoria sobre su seguro.
| Página de Coinbase | Lo que dice | Lo que omite |
|---|---|---|
| Página de ayuda de EE. UU., sección de criptomonedas | Todas las criptomonedas que Coinbase mantiene en línea están aseguradas, y menos del 2% se mantiene en línea | La página legal sobre seguros indica que la póliza contra delitos cubre solo una parte de las criptomonedas en sus sistemas de almacenamiento |
| Página de ayuda de EE. UU., sección de efectivo | El efectivo mantenido en bancos de EE. UU. recibe seguro FDIC transferido | Uno de los cinco socios, VyStar, es una cooperativa de crédito, donde la página legal indica que se aplica en su lugar el seguro NCUSIF |
| Página de acciones frente a criptomonedas | El efectivo para operar con acciones se mantiene en cuentas agrupadas en bancos o cooperativas de crédito asegurados por la FDIC | La página legal indica que el efectivo también puede mantenerse en bonos del Tesoro o fondos del mercado monetario |
| Preguntas frecuentes de Advanced Trade | Saldos en USD asegurados por la FDIC de hasta $250,000 | La misma salvedad sobre bonos del Tesoro y fondos del mercado monetario |
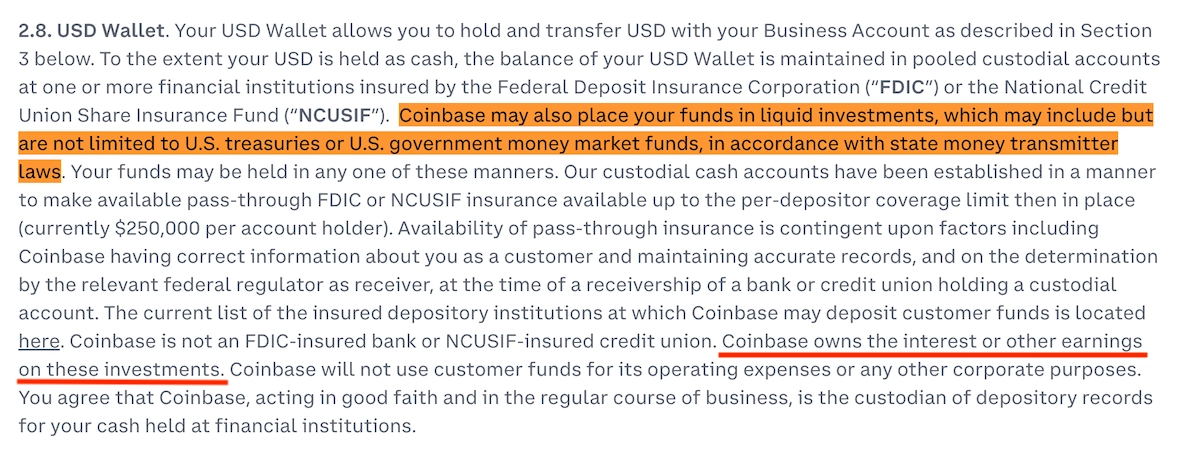
El Acuerdo de Usuario de EE. UU. es el documento que realmente vincula a Coinbase. La sección 2.8 indica que sus dólares pueden mantenerse como efectivo o invertirse en inversiones líquidas, y añade un detalle que las otras páginas no mencionan: Coinbase conserva cualquier interés que generen esas inversiones.
Por eso también inicié sesión en mi cuenta de Coinbase, abrí el chat de soporte y les pregunté directamente sobre el alcance de la cobertura de la FDIC. Respondieron lo siguiente, lo cual coincide con las conclusiones generales de este artículo: los criptoactivos no están cubiertos; los saldos de efectivo en EE. UU. podrían estarlo, según las circunstancias.
Cómo sus dólares entran y salen de la cobertura de la FDIC
Incluso la parte mantenida como depósito bancario tiene condiciones que la cifra destacada de $250,000 de Coinbase no explica por completo.
- El seguro de la FDIC solo cubre quiebras bancarias. La FDIC indica que su seguro no le protege si una empresa no bancaria cierra sus operaciones. Si un banco socio quiebra, podría aplicarse la cobertura transferida. Si Coinbase quiebra, la FDIC no pagará.
- Su cobertura de la FDIC se comparte con sus propias cuentas. La FDIC suma los depósitos transferidos a cualquier cuenta que ya tenga en la misma categoría de titularidad en el mismo banco. Por ejemplo, si tiene $180,000 en una cuenta corriente personal de Chase y $120,000 en su saldo en USD de Coinbase, y Coinbase coloca su parte en JPMorgan Chase, tendría $300,000 allí, por lo que $50,000 no estarían asegurados. No puede ver cuál de los cinco socios mantiene su parte.
- La cobertura también depende de los registros de Coinbase. Conforme a la sección 2.8 del Acuerdo de Usuario de EE. UU., usted acepta que Coinbase conserve los registros de su efectivo en bancos socios, por lo que cualquier pago dependería del libro contable de Coinbase. La FDIC revisa esta documentación solo si un banco quiebra. Si los registros están incompletos, el dinero se asegura como depósito propio de Coinbase, con un límite de $250,000 para todos los clientes en ese banco.
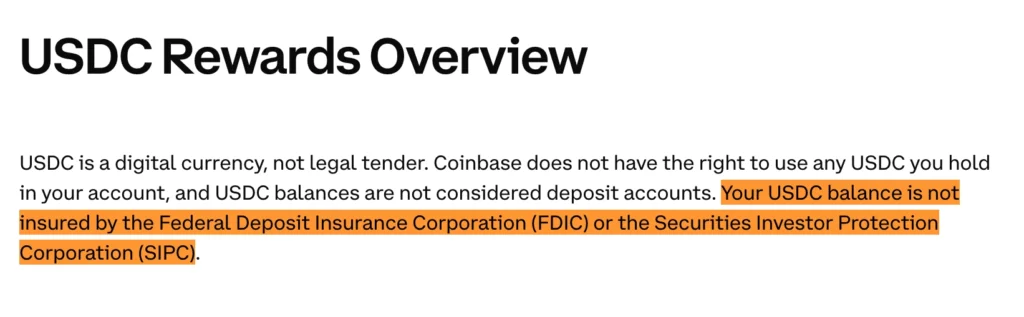
- Si convierte su efectivo a USDC, la cobertura de la FDIC termina. Coinbase paga a los clientes elegibles recompensas por mantener USDC, pero su página de ayuda sobre recompensas de USDC indica que su saldo de USDC no está asegurado por la FDIC ni por la SIPC. Transferir sus dólares a USDC elimina la protección de la FDIC.
- El margen de futuros no se mantiene en su billetera de USD. En Coinbase Advanced, el efectivo necesario para el margen de futuros se transfiere automáticamente a Coinbase Financial Markets, que ofrece en su lugar protecciones para clientes de la CFTC.
Qué le protege en lugar de la FDIC
El seguro contra delitos de Coinbase cubre parte de las criptomonedas en sus sistemas de almacenamiento frente al robo, incluidas las brechas cibernéticas. No cubre NFT ni pérdidas causadas por alguien que use su inicio de sesión robado. Coinbase también advierte que las pérdidas totales podrían superar lo que paga la póliza.
Las licencias de transmisor de dinero exigen fianzas estatales, pero las divulgaciones estatales en el Acuerdo de Usuario de EE. UU. de Coinbase advierten que estas fianzas podrían no cubrir todas las pérdidas de los clientes.
La titularidad legal es importante si Coinbase tiene problemas. La sección 2.7.1 del Acuerdo de Usuario de EE. UU. indica que sus criptomonedas siguen siendo de su propiedad y no están sujetas a reclamaciones de los acreedores de Coinbase. Las acciones compradas a través de Coinbase Capital Markets se mantienen en Apex con protección SIPC hasta ciertos límites, mientras que el efectivo que usa para comprarlas permanece en Coinbase, Inc. bajo los mismos términos de la FDIC que sus otros dólares.
Cómo comprobar su cobertura de la FDIC en Coinbase
Hay tres maneras de comprobar cuánto de su efectivo en Coinbase está realmente protegido:
- Primero, compruebe si sus dólares se muestran como USD o USDC. Solo un saldo de efectivo en USD puede calificar para la cobertura de la FDIC. Todo lo mantenido como USDC se considera criptomoneda.
- Luego, sume sus otros depósitos en los bancos socios de Coinbase. Los socios incluyen JPMorgan Chase, Cross River Bank, Customers Bank, VyStar Credit Union (solo fondos de clientes minoristas y empresariales) y Pathward (anteriormente conocido como MetaBank). Si su propio saldo en cualquiera de estos bancos más su efectivo de Coinbase supera los $250,000, el importe adicional podría no estar asegurado.
- Por último, compruebe su saldo de futuros si opera futuros. El efectivo en su cuenta de futuros lo mantiene Coinbase Financial Markets conforme a las normas de la CFTC, no en el saldo en USD cubierto por los términos de la FDIC de Coinbase.